
4 EKİM 2026 · HESAPLAMA ANALİZİ
Gram Altında Makasın Bedeli: 100 Bin TL İçin Başa Baş Hesabı
Gram altının yükselmesi, yatırımcının aynı oranda kazandığı anlamına gelmiyor. MetalKur’un açık formüllü senaryo hesabı, alış–satış farkının başlangıç kaybını ve bu kaybı kapatmak için gereken fiyat artışını birbirinden ayırıyor.
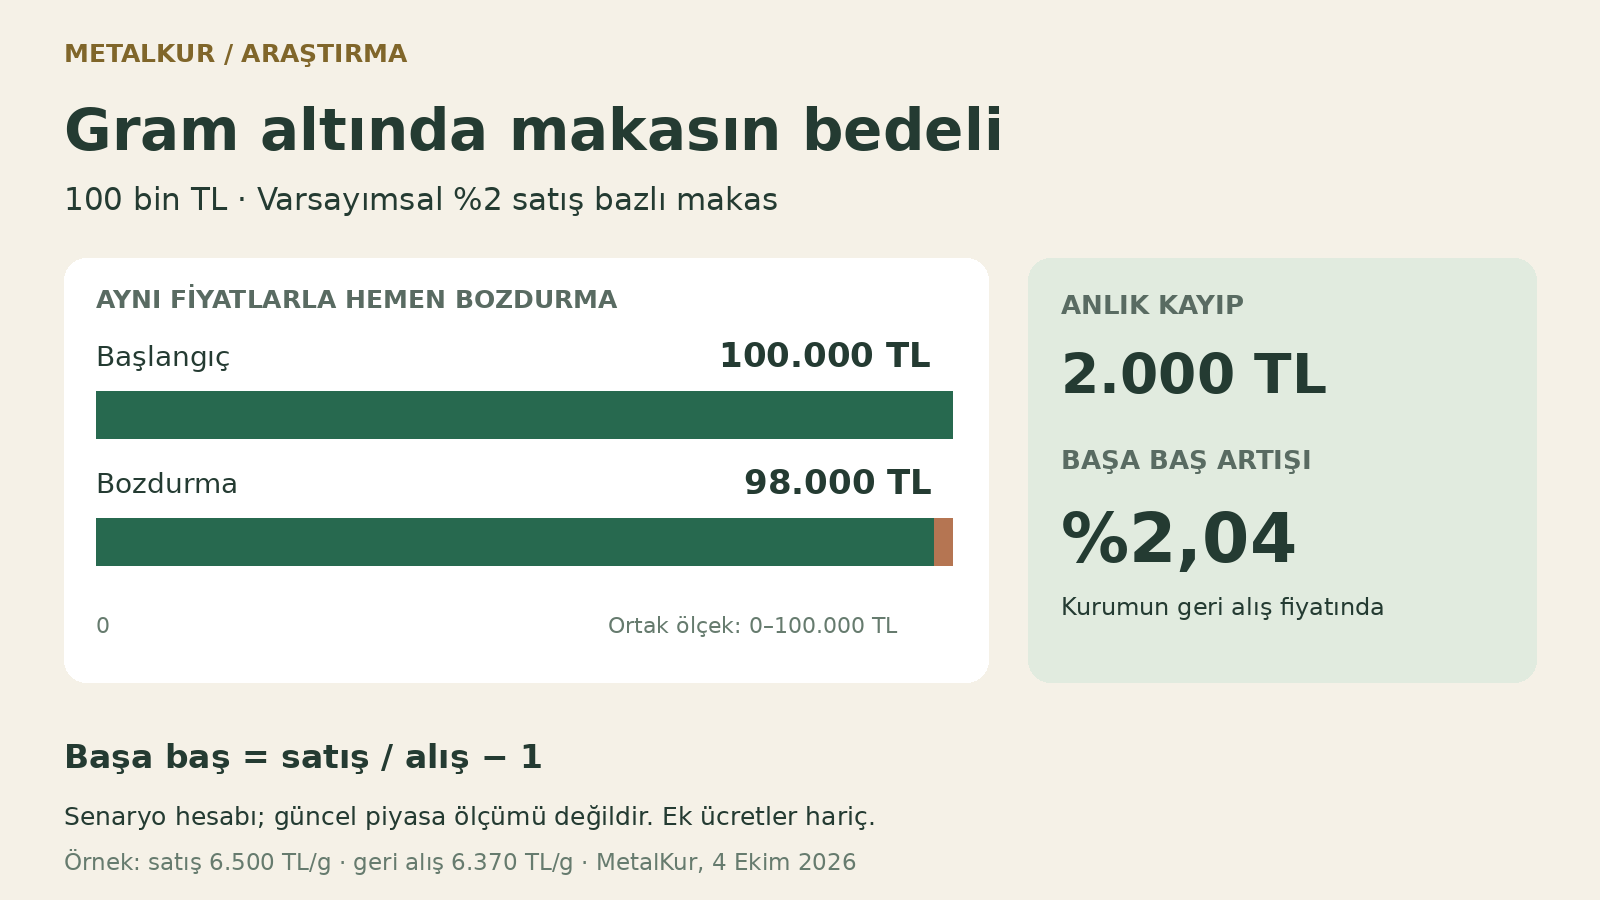
Yüzde 2 makas neden yüzde 2,04 artış gerektiriyor?
Satın alırken kurumun satış, bozdururken alış fiyatıyla işlem yapılır. Aradaki fark, altın fiyatı hiç değişmese bile kısa vadeli sonuca yansır. Hesapta makası satış fiyatına bölüyoruz: m = (satış − alış) / satış. Başka ekranlarda payda alış veya orta fiyat olabilir; aynı yüzde etiketi her zaman aynı ölçü değildir.
Varsayımsal satış fiyatı 6.500 TL/gram, geri alış fiyatı 6.370 TL/gram olsun. Makas 130 TL, satış bazlı oran %2’dir. 100.000 TL ile yaklaşık 15,384615 gram alınır. Kurumun geri alış fiyatı değişmeden hemen satış yapılırsa karşılık 98.000 TL olur. Bu rakamlar örnek fiyatlardır; herhangi bir bankanın veya kuyumcunun bugünkü teklifi değildir.
98.000 TL’nin 100.000 TL’ye dönmesi için kurumun geri alış fiyatı 100.000 / 98.000 − 1 = %2,040816… artmalıdır. Başlangıçtaki %2 kayıp yatırılan tutara, telafi artışı ise daha küçük olan bozdurma tutarına göre hesaplandığı için oranlar farklıdır.
100 bin TL’de dört makas senaryosu
Tablo, aynı varsayımsal 6.500 TL satış fiyatında farklı geri alış fiyatlarını karşılaştırır. Bütçenin tamamının kesirli gram alımına ayrılabildiği kabul edilir. Fizikî ambalajlı ürünlerde adet kısıtı ve kullanılmayan nakit ayrıca hesaplanmalıdır.
| Satış bazlı makas | Geri alış · TL/g | Anlık bozdurma | Başlangıç kaybı | Geri alışta başa baş artışı |
|---|---|---|---|---|
| %0,50 | 6.467,50 | 99.500 TL | 500 TL | %0,50 |
| %1,00 | 6.435,00 | 99.000 TL | 1.000 TL | %1,01 |
| %2,00 | 6.370,00 | 98.000 TL | 2.000 TL | %2,04 |
| %5,00 | 6.175,00 | 95.000 TL | 5.000 TL | %5,26 |
Başa baş formülü satış / alış − 1, eşdeğer olarak m / (1 − m) biçimindedir. Bu bir beklenen getiri hesabı değildir. Altının kaç günde bu kadar yükseleceği veya zararın kapanacağı hakkında bilgi vermez. Gelecekteki makas daralır ya da genişlerse spot fiyat ile kurumun geri alış fiyatı aynı oranda hareket etmeyebilir.
Gram altının yönü ile yatırımcının net sonucu ayrı hesaplar
Teorik gram altın/TL değeri, dolar cinsinden ons fiyatı ile USD/TL kurunun çarpımının 31,1034768’e bölünmesidir. Bu dönüşüm fizikî ürünün satış fiyatını, saflık farkını, işçiliğini veya kurumun geri alış koşullarını tek başına açıklamaz. Gram altın ekranındaki referans ile size verilen işlem teklifini aynı ürünmüş gibi karşılaştırmayın.
Teorik TL getirisi için ilişki (1 + ons getirisi) × (1 + kur getirisi) − 1 şeklindedir. Tamamen varsayımsal olarak ons %3 düşerken dolar/TL %4 yükselirse sonuç 0,97 × 1,04 − 1 = +%0,88 olur. Aynı dönemde kurumun geri alış fiyatı da %0,88 artarsa, başlangıçtaki %2 satış bazlı makasla net sonuç 0,98 × 1,0088 − 1 = −%1,1376 olur. Teorik fiyat yükselişi, bu koşullarda işlem kaybını kapatmaz.
Genel net hesap (alınan gram × gelecekteki geri alış fiyatı − çıkış giderleri) / toplam başlangıç harcaması − 1 biçimindedir. Saklama, teslimat, komisyon ve ürüne bağlı diğer masraflar varsa eklenmelidir. Bugünkü alış fiyatı, gelecekte aynı ürünü aynı koşullarda geri alacakları yönünde bir taahhüt sayılmaz.
Akademik literatür: güvenli liman, koşulsuz kazanç değildir
Baur ve Lucey’nin 2010 tarihli çalışması, ABD, Birleşik Krallık ve Almanya’da altının hisse ve tahvil getirileriyle ilişkisini inceliyor. Yayıncı özetinde altının ortalamada hisselere karşı koruma, aşırı hisse piyasası koşullarında güvenli liman sağlayabildiği; ancak bu özelliğin kısa ömürlü olabildiği bildiriliyor. [1]
Buradan Türkiye’de her gram altın alımının zarar etmeyeceği sonucu çıkmaz. MetalKur’un yorumu: portföydeki koruma ilişkisi ile bir perakende işlemin makas sonrası sonucu ayrı ölçülerdir. Çalışmanın eski dönem ve yabancı piyasa kapsamı, bugünkü TL getirisi veya gelecekteki fiyat hedefi için doğrudan kanıt değildir.
Erb ve Harvey’nin The Golden Dilemma çalışması da altının enflasyona karşı koruma olduğu anlatısını eleştirel olarak tartışıyor. CFA Institute’un yayıncı özeti, reel altın fiyatında tarihsel ortalamaya dönüş ile talepte yapısal değişim ihtimallerini birlikte ele alıyor. [2] Bu tartışma, “enflasyon var, altın kesin yükselir” sonucunu desteklemez. 2013’teki fiyat değerlendirmesi de 2026 fiyatının pahalı olduğu iddiası olarak kullanılamaz.
TL cinsinden kazanç ile satın alma gücü ayrıca ayrılmalıdır. İlgili dönemin nominal net getirisi r ve aynı dönemin enflasyonu π ise reel getiri (1 + r) / (1 + π) − 1 olur. Makasın kapatılması yalnız nominal başa baştır; enflasyonun ve alternatif getirinin telafi edildiğini göstermez.
İşlem saati önemli olabilir; herkese uygun tek saat yok
Batten ve çalışma arkadaşları, Mayıs 2000–Nisan 2015 döneminde altın, gümüş, platin ve paladyumun beş dakikalık toptan piyasa verilerinde getiri, oynaklık, hacim ve makası araştırıyor. Çalışma gün içi düzenli örüntüler buluyor; örneklemde makasın Avrupa piyasaları açıkken daha düşük olduğunu bildiriyor. [3]
Bu sonuç, Türkiye’de bütün bankalarda belirli bir saatte en düşük makas bulunacağı anlamına gelmez. Kullanılan veri toptan piyasa katılımcılarının fiyatlarından oluşuyor; banka mobil uygulamaları ve fizikî kuyumcu teklifleri farklı kanallardır. MetalKur’un pratik çıkarımı, işlem öncesinde aynı ürün için aynı zamana yakın alış ve satış tekliflerini yeniden karşılaştırmaktır.
Teklif alırken hangi bilgileri birlikte isteyin?
- Ürün ve saflık: 995, 999,9 veya 22 ayar mı; net ağırlık ve ambalaj aynı mı?
- İki işlem yönü: satın alma satış fiyatı ile geri alış fiyatı birlikte veriliyor mu?
- Zaman: fiyatın gözlem zamanı, geçerlilik süresi ve piyasanın açık olup olmadığı belirtiliyor mu?
- Toplam tutar: işçilik, komisyon, saklama ve teslimat giderleri dahil mi?
- Geri alım koşulu: ambalaj, marka veya ürün kondisyonu geri satış teklifini değiştiriyor mu?
Makas Radarı ve bozdurma hesabı ile kendi teklifinizi değerlendirin. Kurumun işlem ekranındaki nihai fiyat esas alınmalıdır.
Yöntem, kapsam ve yeniden hesaplama
Bu yazı MetalKur’un deterministik senaryo hesabıdır; yeni bir akademik araştırma, Türkiye banka örneklemi veya bugünkü piyasa makas ölçümü değildir. 100.000 TL bütçe, 6.500 TL/gram satış fiyatı ve dört makas oranı açıklama amacıyla seçilmiştir. Hesaplanan sonuçlar kendi formüllerimizden türetilmiştir; akademik çalışmalar bu rakamların kaynağı değildir.
Formüller yuvarlanmamış değerlerle uygulanır; tablo tutarları ve yüzdeler gösterim için yuvarlanır. Ek ücret, vergi, saklama maliyeti, adet kısıtı ve fiyat değişimi ana tabloda yoktur. Akademik kaynakların ilk ikisinde yayıncı özetleri, üçüncüsünde açık erişimli tam metin kullanılmıştır. Kaynaklar 4 Ekim 2026’da kontrol edilmiştir. Yazarlar bu haberi hazırlamamış veya onaylamamıştır.
Kaynak gösterirken “MetalKur’un varsayımsal makas ve başa baş hesaplama analizi” ifadesini kullanabilirsiniz. %2 makasın bir piyasa ortalaması olduğunu söylemeyin. Sayfanın yayın tarihi sabittir; güncel fiyat ekranı ayrı güncellenir. İçerik genel bilgilendirmedir; kişisel alım veya satım önerisi değildir.
Akademik kaynakça
- [1] Baur, D. G. ve Lucey, B. M. (2010). Is Gold a Hedge or a Safe Haven? An Analysis of Stocks, Bonds and Gold. Financial Review, 45(2), 217–229.Yayıncı özeti: ABD, Birleşik Krallık ve Almanya hisse/tahvil ilişkileri; aşırı hisse piyasası koşullarında güvenli liman özelliğinin kısa ömürlü olabildiği bulgusu. Türkiye perakende gram altın araştırması değildir.
- [2] Erb, C. B. ve Harvey, C. R. (2013). The Golden Dilemma. Financial Analysts Journal, 69(4).CFA Institute yayıncı özeti üzerinden: altının enflasyon koruması olduğu anlatısını eleştirel inceleyen çalışma. Eski dönem değerlendirmesi bugünkü fiyatın pahalı/ucuz olduğu iddiasına dönüştürülmez.
- [3] Batten, J., Lucey, B., McGroarty, F., Peat, M. ve Urquhart, A. (2017). Stylized facts of intraday precious metals. PLOS ONE, 12(4), e0174232.Tam açık erişimli makale: Mayıs 2000–Nisan 2015 döneminde dört kıymetli metalin beş dakikalık toptan piyasa verileri. Türkiye bankalarına veya kuyumcularına doğrudan saat önerisi vermez.