
6 EKİM 2026 · ALTIN, GÜMÜŞ VE ENFLASYON
Enflasyon %29,73: Altın ve Gümüşte Alım Gücü Nasıl Hesaplanır?
Eylül TÜFE’si yıllık %29,73. Altın ve gümüşte nominal kazanç ile reel getiriyi ayırın; 100 bin TL örneklerinde dönem, makas ve fon giderini görün.
Fiyat yükselmesi, alım gücünün artması demek mi?
TÜİK’in 5 Ekim’de açıkladığı eylül verisinde tüketici fiyatları bir yılda %29,73, bir ayda %1,84 arttı. SBB’nin aynı güne ait değerlendirmesi iki oranı da teyit ediyor. Altın veya gümüş birikimini TL ile ölçen okuyucu için bu veri yeni bir karşılaştırma eşiği: hesabın sonunda daha çok lira görünmesi, aynı parayla daha çok mal ve hizmet alınabileceğini tek başına söylemez.
Enflasyonun yıllık oranının azalması da fiyatların düştüğü anlamına gelmiyor. Bu bültende aylık değişim pozitif. Sepetin önceki yıla göre pahalanması ile pahalanma hızının yavaşlamasını ayırmak gerekiyor. Bir metalin TL değeri artarken reel değerinin düşmesi, bu iki ölçünün farklı sorulara cevap vermesinden kaynaklanabilir.
MetalKur bu yazıda “altın enflasyonu geçti” ya da “gümüş alım gücünü korudu” sonucunu vermiyor. Böyle bir hüküm için aynı tarihlerdeki metal giriş ve çıkış fiyatları gerekir. Aşağıdaki hesaplar, açıklanan TÜFE ile örnek nominal getirilerin nasıl karşılaştırılacağını gösteriyor.
Hangi enflasyon oranını kullanmalısınız?
Eylül bültenindeki dört oran birbirinin yerine geçmez. Bir aylık metal getirisini %1,84 aylık TÜFE ile; eylül sonuna kadar olan yılbaşından getiriyi %24,32 ile; geçen yılın aynı ayından eylül sonuna kadar olan getiriyi %29,73 ile karşılaştırmak gerekir. TÜFE aylık bir endekstir; farklı günlerde başlayan özel bir yatırım için bu eşleşme yaklaşık olabilir.
%31,49 olan 12 aylık ortalama değişim, son bir yılın uçtan uca fiyat artışı değildir. Aynı bültende yazıldığı için bunu yıllık metal getirisinin paydasına otomatik olarak koymayın. Ayrıca bugün ekranda görünen 6 Ekim fiyatını eylül sonu fiyatı yerine kullanmak, karşılaştırmaya ekim günlerini de katacaktır.
Fiyatın kendisi de getiri değildir. Reuters’ın 6 Ekim 07.00 TSİ kesitinde altın 4.128,83 dolar/ons, gümüş 60,69 dolar/ons. Bunlar o anın spot dolar seviyeleri; bir yıllık TL kazancı anlatmaz. Geçmiş fiyatlar ekranında başlangıç ve bitiş tarihini belirlemeden bugünkü seviyeden yıllık performans çıkarmayın.
100 bin TL örneği: %30 kazanç neden %0,21 reel getiri?
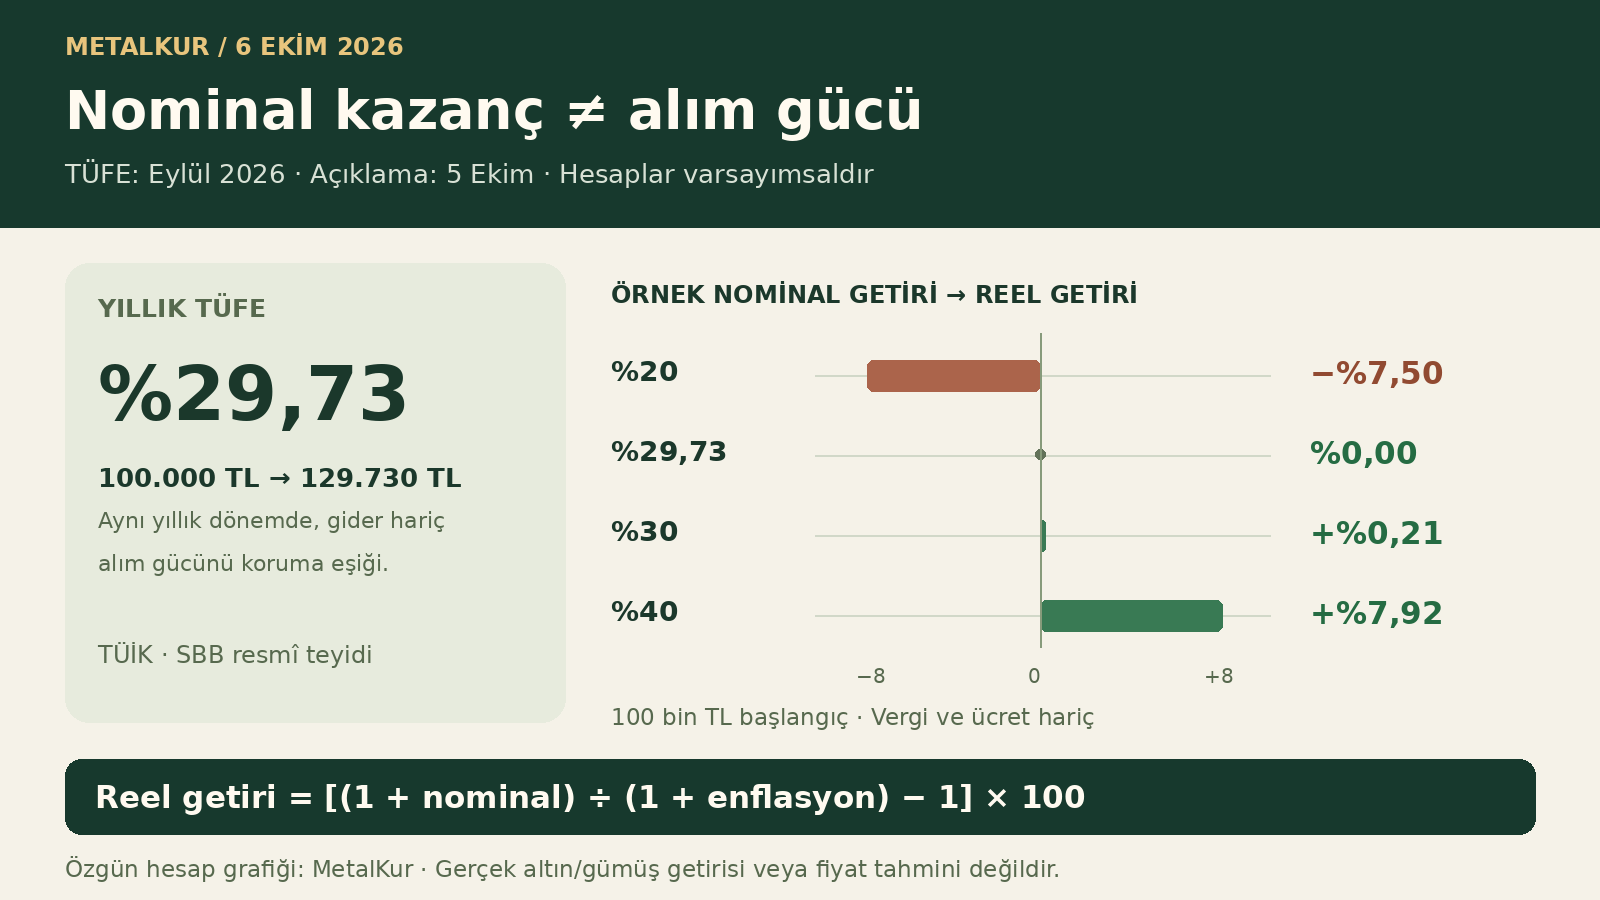
Enflasyondan arındırılmış değişim için formül [(1 + nominal getiri) ÷ (1 + enflasyon) − 1] × 100. Oranlar formüle ondalık olarak girilir. %30 getiri ve %29,73 TÜFE örneğinde (1,30 ÷ 1,2973 − 1) × 100 ≈ %0,2081 çıkar. İki yüzdelik oranı doğrudan çıkarmakla bulunan 0,27 puan, tam reel getiri değildir.
Başlangıçtaki 100.000 TL’nin aynı yıllık aralıkta varsayımsal olarak 130.000 TL’ye çıkması halinde, son tutarın başlangıç döneminin fiyatlarıyla alım gücü 100.208,12 TL olur. Nominal 30 bin liralık artışın büyük bölümü fiyat seviyesindeki artışı karşılamaktadır. Bu örnekte vergi ve işlem gideri yoktur.
| Nominal getiri | Son tutar | Reel getiri | Başlangıç fiyatlarıyla alım gücü |
|---|---|---|---|
| %20 | 120.000 TL | −%7,50 | 92.499,81 TL |
| %29,73 | 129.730 TL | %0 | 100.000 TL |
| %30 | 130.000 TL | +%0,21 | 100.208,12 TL |
| %40 | 140.000 TL | +%7,92 | 107.916,44 TL |
Nominal %29,73 örneğinde reel sonuç sıfırdır. Bu, seçilen ortalama TÜFE sepeti karşısındaki eşitliği anlatır. Kişinin kira, ulaşım, gıda veya eğitim ağırlığı farklıysa kendi bütçesinin yaşadığı fiyat artışı da farklı olabilir.
Fizikî altında makas alım gücü hesabına nasıl girer?
Elinizdeki fizikî altının gerçekleşebilir değeri için vitrindeki satış fiyatına bakmak yeterli değildir. Alırken kuyumcunun satış, bozdururken alış fiyatı sizin nakit akışınızı belirler. Aynı ayar ve aynı ürünün başlangıç satışını, bitiş alışını karşılaştırmak gerekir; spot ekranın iki tarihli değişimi bu maliyetin yerine geçmez.
Örneğin metalin referans fiyatının bir yılda %30 yükseldiği ve yatırımın sonunda varsayımsal %2 geri alım indirimi uygulandığı basit modelde net büyüme katsayısı 1,30 × 0,98 = 1,274 olur. Nominal net getiri %27,4; %29,73 TÜFE karşısında reel sonuç yaklaşık −%1,80. Başlangıç alış maliyetinde başka ücret olmadığı varsayılmıştır; bu bir güncel kuyumcu teklifi değildir.
İşçilik, saklama veya işlem ücreti ödendiğinde bunları da gerçek nakit akışına ekleyin. İnternetteki en yüksek satış değerini eldeki takının bozdurma değeri saymak sonucu şişirebilir. Altın bozdurma hesabı ve makasın başa baş maliyeti, karşılaştırmayı gerçek ürününüze yaklaştırmanıza yardımcı olur.
Altın ve gümüş fonunda hangi tutar karşılaştırılır?
Fon için karşılaştırmanın başlangıcı ve sonu, gerçekleşen pay adedi ile işlem fiyatından oluşur. Fonun günlük yayımlanan pay değeri bir değerleme gününe aittir; metalin sabah spot fiyatıyla aynı zaman kesiti olmayabilir. Aynı gün verdiğiniz emrin hangi fiyatla gerçekleştiği de fonun işlem kurallarına ve valörüne bağlıdır.
Pay fiyatına yansıtılmış fon giderini tekrar düşmeyin. Buna karşılık sizin satış işleminizde gerçekten oluşan vergi veya ayrıca ödenen komisyon varsa, nakde geçen son tutarı esas alın. Oranı eski haberden kopyalamak yerine ürünün güncel belgeleri ve gerçekleşmiş işlem dökümünü kullanın.
Metal fonları ile fon getiri hesabı farklı ürünleri okumayı kolaylaştırır. Bu yazıda yeni fon getirisi veya sıralaması yayımlanmıyor. Enflasyon oranını bilmek, her fonun aynı getiriyi sağlayacağı veya alım satımının aynı şartlarla yapılacağı anlamına gelmez.
Kendi hesabınızı dört bilgiyle kontrol edin
Önce başlangıç ve bitiş tarihini yazın. Ardından yatırılan toplam TL’yi, çıkışta alınabilecek net TL’yi ve aynı dönemi kapsayan TÜFE değişimini belirleyin. Tek seferlik yatırımda net nominal getiri son net tutar ÷ başlangıç maliyeti − 1; reel getiri de bu katsayının enflasyon katsayısına bölünmesiyle bulunur.
Arada ilave alım, para çekme veya düzenli taksit varsa bütün yatırımı tek başlangıç tutarı gibi hesaplamak yanıltabilir. Farklı tarihlerdeki nakit akışları için ayrıca dönem hesabı gerekir. 100.000 TL karşılaştırması geçmiş nominal performansı okumanıza yardımcı olur; ekrandaki sonucun TÜFE’den arındırıldığını varsaymayın.
Bu hesap geçmişte seçilen ortalama tüketim sepeti karşısında ne olduğunu açıklar. Gelecekte altının, gümüşün veya kurun hangi yönde hareket edeceğini söylemez. İşlem kararı için tek bir reel getiri rakamından önce ürünün likiditesini, alış–satış şartlarını ve kendi nakit ihtiyacınızı değerlendirmek gerekir.
Kaynaklar ve veri zamanları
- TÜİK — Eylül 2026 Tüketici Fiyat Endeksi5 Ekim 2026, 10.00 TSİ. Aylık, yıllık, yılbaşından ve 12 aylık ortalama değişimler.
- SBB — Eylül tüketici ve üretici fiyat gelişmeleri5 Ekim resmî değerlendirmesi; aylık %1,84 ve yıllık %29,73 teyidi.
- Reuters — 6 Ekim spot metal bülteni04.00 GMT / 07.00 TSİ fiyat kesiti. Altın 4.128,83, gümüş 60,69 dolar/ons; canlı ekran değildir.
Hesap tablosu ve görsel MetalKur tarafından formülden üretilmiştir. Hesap örnekleri, varsayımsal getiriler kullanır; piyasa tahmini değildir.